Дебет в акте сверки это: как понять, кто кому должен
Разберите полученный акт сверки: чья задолженность стоит в дебете и кредите, что значит начальное сальдо и как долг превращается в аванс. Пример с расчетом.
Дебет в акте сверки это колонка расчетов с позиции указанной стороны. В обычном акте поставщика отгрузка попадает в дебет, оплата покупателя в кредит. У покупателя те же события отражаются зеркально. Чтобы установить, кто кому должен, сначала найдите подпись «По данным…», затем прочитайте начальный остаток, операции и конечное сальдо.
Дебетовое сальдо у поставщика обычно означает долг покупателя. Дебетовое сальдо у покупателя может означать выданный поставщику аванс. Одного названия колонки недостаточно: нужны сторона и содержание расчетов.
Сначала найдите, чьи данные перед вами
Отправитель письма и сторона учета могут различаться. В одном акте бывают две половины: «По данным поставщика» и «По данным покупателя». Читайте подпись над конкретной таблицей, даже если документ прислал ваш контрагент.
Дальше двигайтесь по порядку.
- Стороны. Кто поставщик, кто покупатель, какой договор указан? Убедитесь, что акт относится к вашей организации.
- Колонки. Где дебет и кредит, чьи это данные? Проверьте смысл по знакомой отгрузке или оплате.
- Период. На какую дату указан остаток и какие операции вошли в акт?
- Начальное сальдо. Кто кому должен до первой операции периода? Сопоставьте с предыдущим согласованным остатком и его расшифровкой.
- Документы. Найдите даты, номера и суммы поставок, оплат, возвратов и корректировок.
- Конечное сальдо. Пересчитайте остаток и сформулируйте вывод с названиями обеих сторон.
Плюс, минус и расположение суммы справа не задают универсальное направление долга. Если программа показывает остаток одним числом, найдите пояснение к его знаку. Если пояснения нет, запросите расшифровку у составителя.
Если после чтения полученного акта понадобится подготовить свой акт сверки по операциям, для этого есть отдельная страница. Здесь разбираем уже полученный документ.
Что означают дебет и кредит у каждой стороны
Для обычных расчетов за поставку ориентир такой.
| Событие или остаток | У поставщика, расчеты с покупателем | У покупателя, расчеты с поставщиком |
|---|---|---|
| Поставка товара | Дебет: возникает или растет долг покупателя | Кредит: возникает или растет долг перед поставщиком |
| Оплата покупателем | Кредит: долг уменьшается либо появляется аванс | Дебет: долг уменьшается либо появляется выданный аванс |
| Покупатель должен за товар | Дебетовое сальдо | Кредитовое сальдо |
| У поставщика остался аванс покупателя | Кредитовое сальдо | Дебетовое сальдо |
Таблица относится к взгляду каждой названной стороны; денежных сумм в ней нет. Основание для чтения операций: Инструкция к Плану счетов, утвержденная приказом Минфина №94н, счет 62 для расчетов с покупателями и счет 60 для расчетов с поставщиками. Полученные и выданные авансы учитываются обособленно.
Нормативные ссылки здесь нужны как первоисточники правил учета; это исключение из правила ссылаться только на источники чисел.
Один акт глазами поставщика
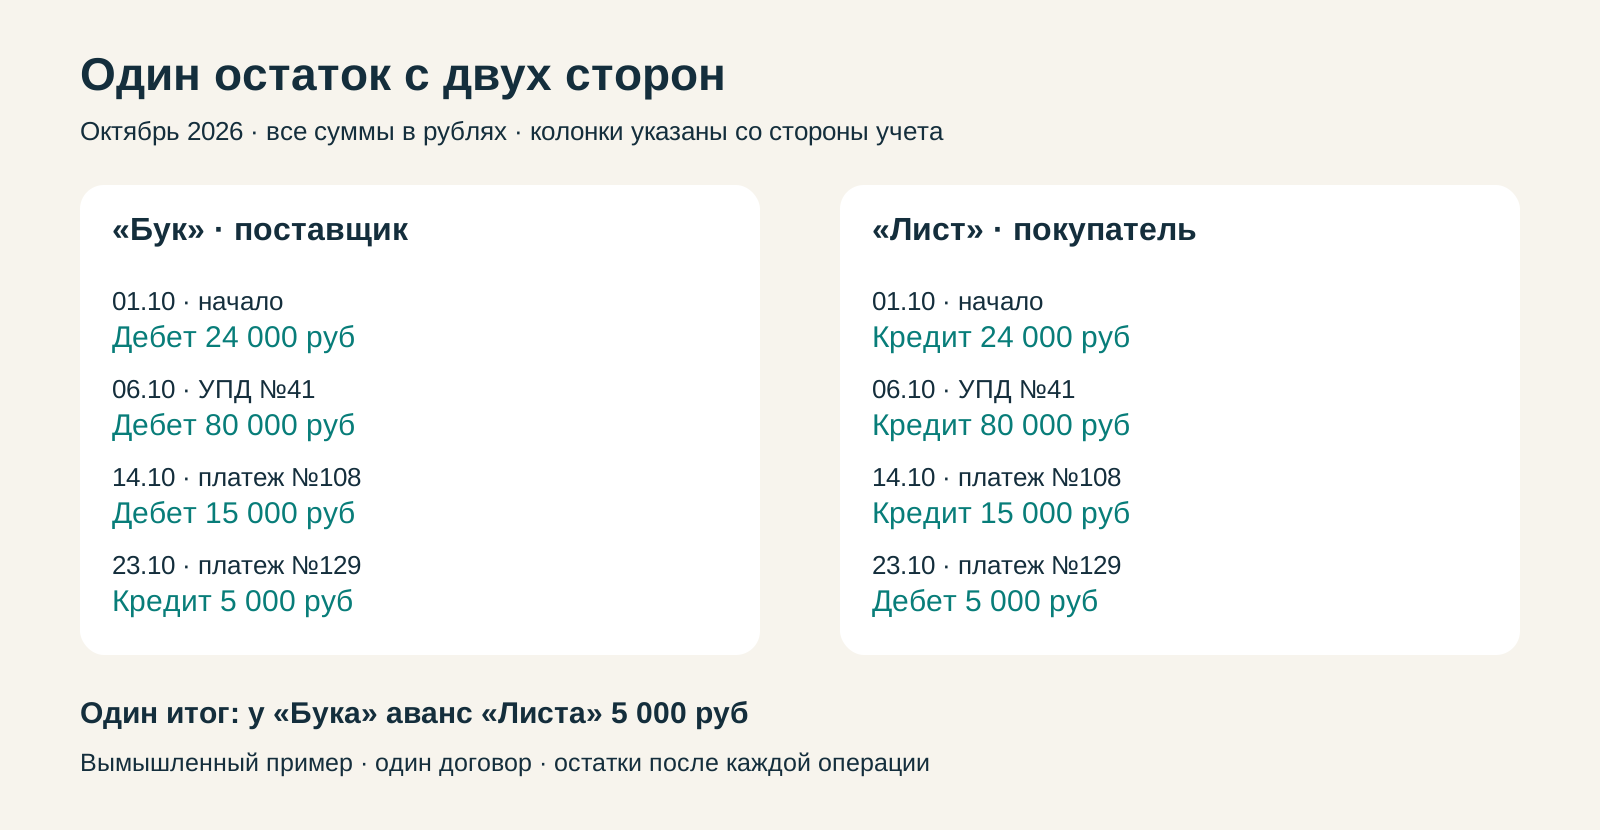
Возьмем вымышленные ООО «Бук» и ООО «Лист». «Бук» поставляет упаковку, «Лист» покупает. Период акта: с 01.10.2026 по 31.10.2026. Все суммы в рублях, в полной сумме документов. НДС отдельно не рассчитываем.
На начало периода «Лист» должен «Буку» 24 000 руб за ранее полученный товар. В октябре прошли отгрузка и два платежа. Один договор, одна валюта; возвратов, корректировок и иных операций в примере нет.
По данным ООО «Бук», поставщика
| Дата и основание | Дебет, руб | Кредит, руб | Остаток после строки |
|---|---|---|---|
| 01.10.2026, начальное сальдо | 24 000 | — | Дебет 24 000 |
| 06.10.2026, УПД №41, отгрузка упаковки | 56 000 | — | Дебет 80 000 |
| 14.10.2026, платеж №108 от «Листа» | — | 65 000 | Дебет 15 000 |
| 23.10.2026, платеж №129 от «Листа» | — | 20 000 | Кредит 5 000 |
| Обороты за октябрь, без начального сальдо | 56 000 | 85 000 | Изменение: −29 000 |
| 31.10.2026, конечное сальдо | — | 5 000 | Кредит 5 000 |
Взгляд поставщика «Бук», единицы: рубли. Прочерк означает отсутствие суммы в этой колонке. База расчета — начальный долг «Листа» 24 000 руб. Формула: конечное сальдо = начальное сальдо + дебетовый оборот − кредитовый оборот. В этой формуле дебетовый остаток берем со знаком плюс, кредитовый со знаком минус.
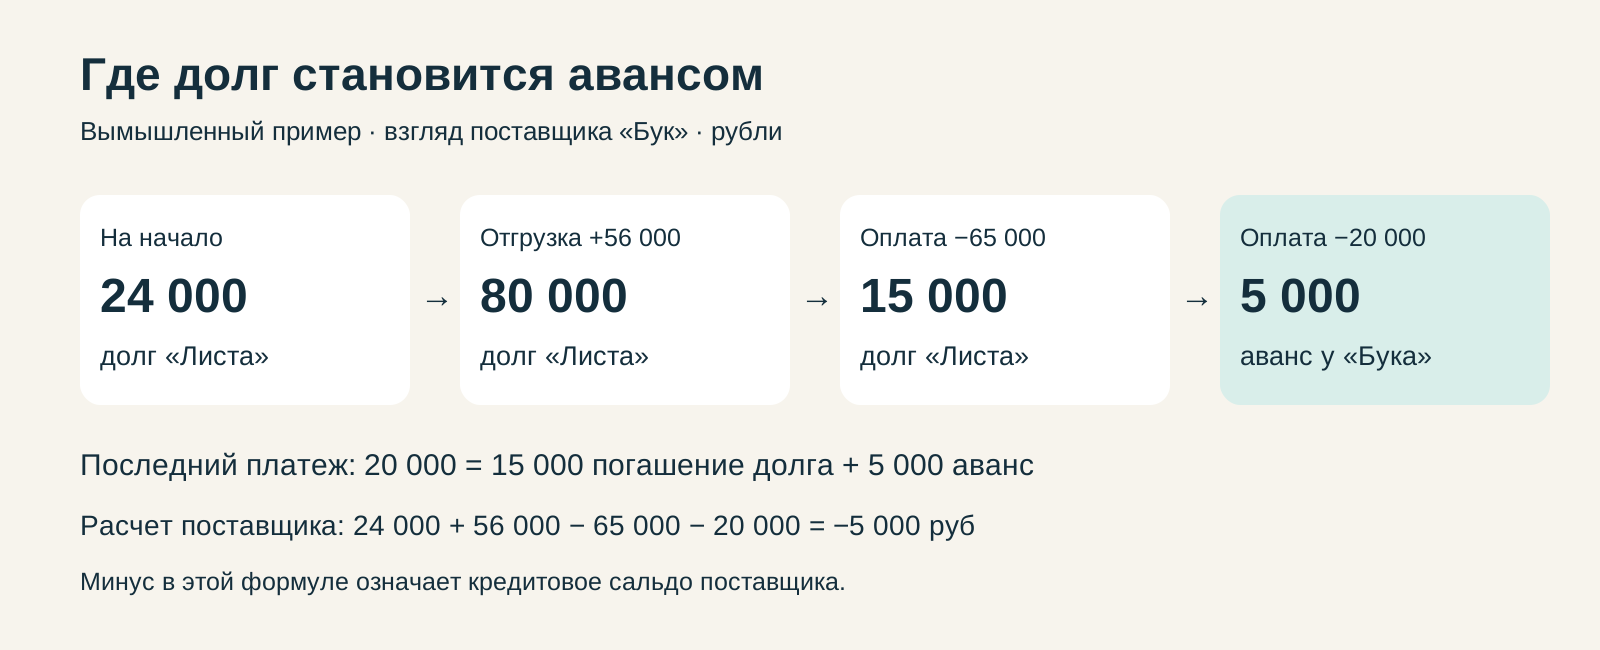
Расчет: 24 000 + 56 000 − 65 000 − 20 000 = −5 000 руб. Отрицательный результат в этой формуле означает кредитовое сальдо 5 000 руб. Контроль изменения: 56 000 − 85 000 = −29 000 руб; разница остатков −5 000 − 24 000 = −29 000 руб. Начальный и конечный остатки повторно в обороты не включаем.
Итог: «Лист» больше не должен за поставленный товар. У «Бука» осталось 5 000 руб аванса «Листа». По условию примера эта сумма предназначена для будущей поставки.
Те же документы глазами покупателя
Теперь читаем половину «По данным ООО „Лист“». Новых операций здесь нет. Начальный долг, УПД и оба платежа те же, меняется сторона учета.
По данным ООО «Лист», покупателя
| Дата и основание | Дебет, руб | Кредит, руб | Остаток после строки |
|---|---|---|---|
| 01.10.2026, начальное сальдо | — | 24 000 | Кредит 24 000 |
| 06.10.2026, УПД №41, получение упаковки | — | 56 000 | Кредит 80 000 |
| 14.10.2026, платеж №108 «Буку» | 65 000 | — | Кредит 15 000 |
| 23.10.2026, платеж №129 «Буку» | 20 000 | — | Дебет 5 000 |
| Обороты за октябрь, без начального сальдо | 85 000 | 56 000 | Изменение: +29 000 |
| 31.10.2026, конечное сальдо | 5 000 | — | Дебет 5 000 |
Взгляд покупателя «Лист», единицы: рубли. Прочерк означает отсутствие суммы в этой колонке. База — начальный долг перед «Буком» 24 000 руб, то есть кредитовое сальдо. Используем ту же формулу со знаком + для дебета и − для кредита.
Расчет: −24 000 − 56 000 + 65 000 + 20 000 = +5 000 руб. Это дебетовое сальдо покупателя. Контроль изменения: 85 000 − 56 000 = +29 000 руб; разница остатков 5 000 − (−24 000) = +29 000 руб.
Итог тот же: у «Листа» выданный аванс «Буку» 5 000 руб. Зеркальность подтверждают одинаковые документы и суммы, противоположные колонки и совпадающее экономическое содержание остатка. Механически менять знаки в чужом акте без чтения подписей нельзя.
Как долг превратился в аванс
После отгрузки долг «Листа» составил 80 000 руб. Платеж 65 000 руб уменьшил его до 15 000 руб. Из следующего платежа 20 000 руб сумма 15 000 руб закрыла долг, оставшиеся 5 000 руб стали авансом под будущую поставку по условию примера.
Поэтому фраза «поставщик должен покупателю 5 000 руб» требует уточнения. Здесь у поставщика обязательство по полученному авансу. Сам остаток не говорит, что деньги нужно немедленно вернуть: условия исполнения смотрят в договоре. При нескольких договорах или отдельных авансах сначала нужна их расшифровка, простой общий итог может скрыть разные обязательства.
Если остаток не сходится
Начните с первой строки, где расчеты разошлись. Сверьте начальный остаток, затем каждую операцию по первичному документу: дату, номер, сумму и договор. Для оплаты сопоставьте платежный документ с банковской выпиской. Проверьте пропуски, повторные строки и операции на границе периода. Отдельно посмотрите возвраты, корректировки и зачеты авансов.
Не исправляйте итог только ради совпадения. Сначала найдите документ или начальный остаток, который объясняет разницу. Если исходных данных нет, направление долга остается неподтвержденным.
Контрагенту можно написать так:
По акту за октябрь у нас на 31.10.2026 числится аванс «Листа» в пользу будущих поставок «Бука» 5 000 руб. Расчет: начальный долг 24 000 + поставка 56 000 − оплаты 85 000 = −5 000 руб со стороны поставщика. Просим подтвердить начальный остаток и отражение УПД №41, платежей №108 и №129. Если ваши данные отличаются, пришлите расшифровку спорной строки и документ-основание.
Для других задач с текстами и документами есть разбор подготовки документов с ИИ.
Этот пример помогает прочитать суммы и назвать сторону расчетов. Он не заменяет бухгалтерскую экспертизу или юридический вывод и не устанавливает факт признания долга.